
Люди берут кредитные карты, чтобы распоряжаться деньгами, но не попадать в долговую яму. Беспроцентный период позволяет клиенту вовремя выплатить одолженные деньги. Лучшая кредитная карта с льготным периодом — мечта каждого человека, которому приходится тратить деньги часто и помногу. В этой статье рассказывается о наиболее выгодных кредитках.
- Что такое кредитная карта с льготным периодом
- Рейтинговая таблица ТОП-10 кредитных карт с льготным периодом
- Рейтинг ТОП-10 кредиток с самым длинным льготным периодом
- 1 место: «Универсальная карта», Азиатско-Тихоокеанский банк
- 2 место: «180 дней без %», Газпромбанк
- 3 место: «180 дней без %», Промсвязьбанк
- 4 место: «180 дней без %», Совкомбанк
- 5 место: «Кредитная СберКарта», Сбер
- 6 место: «120 дней», банк ДОМ.РФ
- 7 место: ТКБ
- 8 место: «120 дней на максимум», банк Уралсиб
- 9 место: «ИнгоКарта», Ингосстрах Банк
- 10 место: «Карта возможностей», ВТБ
- Как правильно выбрать кредитную карту с льготным периодом
Что такое кредитная карта с льготным периодом
Срок, во время которого банк не берёт проценты за действия с кредиткой, называется беспроцентным или льготным, а также грейс-периодом. В это время клиент имеет право возвращать только сам долг. По истечении льготного срока клиенту придётся выплачивать ещё и проценты. Желательно вернуть все долги в течение беспроцентного срока, чтобы избежать лишних денежных затрат.
Рейтинговая таблица ТОП-10 кредитных карт с льготным периодом
В таблице отражены основные правила, по которым действуют кредитки с продолжительным грейс-периодом и хорошими условиями. Здесь можно найти ТОП-10 наиболее выгодных вариантов.
| Название | Платёж | Банк | Лимит
(руб.) |
Обслуживание | Срок льготы |
| «Универсальная карта» | 3% | Азиатско-Тихоокеанский банк | 30 тыс. – 500 тыс. | 0 | до 212 дней |
| «180 дней без %» | 3–9% | Газпромбанк | 1 млн | 0–1690 руб. в год | 90–180 дней |
| «180 дней без %» | 3% | Промсвязьбанк | 10 тыс. – 1 млн | 0 | 101–180 дней |
| «180 дней без %» | 8% | Совкомбанк | 45 тыс. – 300 тыс. | 0 | 180 дней |
| «Кредитная СберКарта» | 2% | Сбербанк | 1 млн | 0 | 120 дней |
| «120 дней» | 5% | Дом.РФ | 750 тыс. | 0 | 120 дней |
| ТКБ карта | 5% | Транскапиталбанк | 100 тыс. – 1 млн | 0 | 120 дней |
| «120 дней на максимум» | 3% | Уралсиб | 5 млн | 0 | 4 месяца |
| «ИнгоКарта» | 5% | Ингосстрах Банк | 30 тыс. – 1 млн | 0 | 115 дней |
| «Карта возможностей» | 3% | ВТБ | 1 млн | 0 | 110–200 дней |

Рейтинг ТОП-10 кредиток с самым длинным льготным периодом
Банки предлагают кредитки с различными условиями: длинный льготный период — лишь одно из них. Рейтинг самых выгодных кредиток с большим беспроцентным периодом поможет читателям определиться с выбором.
1 место: «Универсальная карта», Азиатско-Тихоокеанский банк
Кредитка обладает «плавающим» беспроцентным периодом — он может длиться до 212 дней. Для каждого клиента этот срок рассчитывается персонально. Банк готов выдать от 30 тыс. руб. до 500 тыс. руб. (здесь тоже действует индивидуальный подход).
Деньги не взимаются за обслуживание кредитки. Банк берёт комиссию за снятие наличных и переводы на сторонние карты. Годовая ставка — 35–45%. Из бонусов — кешбэк до 7%.
В сумму минимального ежемесячного платежа входят 3% от потраченных денег, а также проценты в соответствии со ставкой.
2 место: «180 дней без %», Газпромбанк
Держатель карточки может получить до 1 млн руб. В первые 2 месяца использования карты беспроцентный период составляет 180 дней, а после третьего месяца этот период уменьшится до 90 дней. Бесплатное обслуживание осуществляется лишь в первый год использования, начиная со второго года ежегодная плата за обслуживание составляет 1690 руб.
Процентная ставка достигает 25–80% за переводы денег и снятие наличных, а за простое использование кредита (покупки и др.) не превышает 25–56%.
Можно не платить комиссию, снимая с кредитки до 50 тыс. руб. За обналичивание более крупной суммы придётся заплатить 5,9% и ещё 590 руб. Переводить деньги с одной карты на другую тоже приходится с комиссией: она составляет 5,9% и сверх этого 390 руб. За покупки у партнёров Газпромбанка можно получить кешбэк до 50%.

Каждый месяц клиент обязан платить не меньше 500 руб. Итоговая сумма обязательной выплаты включает в себя 9% от оставшегося долга за прошлый расчётный период и 3% от долга за дальнейшие периоды.
3 место: «180 дней без %», Промсвязьбанк
Срок бесплатного использования кредитки от ПСБ составлял 180 дней до 31.12.24 года, а после этой даты сократился до 101 дня. Большим преимуществом этой карты является кешбэк: у партнёров Промсвязьбанка можно получить до 30%, а за другие покупки — 1,5%.
В банкоматах Промсвязьбанка и его партнёров можно без комиссии снимать наличные: до 500 тыс. руб. в сутки и 2 млн руб. в месяц. За денежные переводы придётся платить комиссию 5,9% и дополнительно 590 руб. Обслуживание карточки бесплатно.
47,5% годовых достигает ставка по кредиту. Лимит варьируется в пределах от 10 тыс. руб. до 1 млн руб., итоговая сумма подсчитывается персонально.
Каждый месяц надо выплачивать 3% от долга, а также компенсировать непредвиденные расходы (просрочки с пенями, неустойку, комиссии).

4 место: «180 дней без %», Совкомбанк
Большой долговой лимит можно получить по кредитке от СКБ — от 45 тыс. руб. до 300 тыс. руб. Точную сумму кредита банк рассчитает в соответствии с платёжеспособностью заёмщика. Фиксированная процентная ставка не превышает 39,9% годовых. Карточка обслуживается бесплатно.
За переводы с кредитки на другие счета и карты взимается комиссия 5,9% плюс отдельно 590 руб. В течение отчётного периода (например, 1 месяца) разрешается бесплатно снимать наличкой до 150 тыс. руб. Если было снято больше денег, то нужно уплатить комиссию 1,9% и ещё 99 руб.
Клиенту необходимо уплачивать каждый месяц 8% от общей суммы, взятой в долг.
5 место: «Кредитная СберКарта», Сбер
В банке Сбер можно получить кредитку с беспроцентным сроком 120 дней и денежным лимитом до 1 млн руб. Комиссия за снятие наличных и переводы не взимается только в первые 30 дней, затем придётся платить 3,9% и ещё 390 руб. Обслуживание кредитки бесплатно. В день можно перевести или снять не больше 500 тыс. руб.
Эта кредитка отличается «плавающей» процентной ставкой. Она составляет 9,8% за приобретение товаров из категории «Здоровье» на маркетплейсе Мегамаркет. Нужно будет оплачивать комиссию 24,8% в первые 30 дней, а после этого срока — 38,8%.
За покупки в трёх избранных категориях начисляется кешбэк в размере 10%, а за покупки у партнёров Сбера — до 30%.
Сбер предоставляет самые выгодные условия по ежемесячному обязательному платежу — всего 2%.
6 место: «120 дней», банк ДОМ.РФ
Кредитка с лимитом до 750 тыс. руб. и процентной ставкой 40% обладает грейс-периодом 120 дней. Кэшбек 5% начисляется за приобретение товаров из разделов здоровье, детские товары, красота, развлечения. Минимальный кешбэк 1% начисляется за покупки во всех прочих категориях. Всего по итогам месяца можно вернуть кешбэком не более 2000 руб. Деньги за обслуживание карты не взимаются.
За переводы на другую карту и снятие налички клиент платит комиссию 1,5%, но не меньше 150 руб. В течение месяца удаётся перевести (снять) до 500 тыс. руб., а за день — до 250 тыс. руб.
Обязательный платёж составляет 5% в месяц (без дополнительных начислений, только от общей суммы задолженности).
7 место: ТКБ
Кредитка от Транскапиталбанка «ТКБ Карта» с процентной ставкой 37% обслуживается бесплатно. Продолжительность беспроцентного использования — 120 дней. Если клиент не предоставит документы, подтверждающие постоянный заработок, то ему предоставят в долг до 100 тыс. руб. Если же доход будет подтверждён справками, то лимит составит 1 млн руб. Бонусные баллы начисляются по «Привет, МИР!» (программа лояльности).

За перевод денег на карту этого же банка взимается комиссия 3,9%, но не меньше 390 руб. Если клиент перевёл деньги на карту стороннего банка, то к этой комиссии прибавится дополнительная — ещё 1% (сумма от 50 руб.).
В течение месяца с карточки можно снимать наличкой до 1 млн руб. Без комиссионных наценок можно получать лишь 50 тыс. руб., а за более крупные суммы взимается комиссия 3,9% плюс 290 руб. Ежемесячная плата — 5%. Обслуживание карты бесплатное.
8 место: «120 дней на максимум», банк Уралсиб
Карточка с лимитом до 5 млн руб. выпускается с приятным бонусом в виде кешбэка до 30%. Длительность бесплатного периода достигает 4 месяцев. Ещё одно преимущество этой карточки — бесплатное обслуживание. Снимать деньги можно без комиссии в любом банкомате. Переводы с карты на карту тоже проводятся без комиссии. Ставка варьируется в пределах 24,5–58,275%. Чтобы получить карту, потребуются паспорт и заявление-анкета. На последнем месте работы нужно официально отработать не меньше 3 месяцев. Держателем этой кредитки может стать гражданин в возрасте 20–70 лет.

Платёж по карте составляет минимум 3% от величины долга, но не меньше 300 руб. в месяц.
9 место: «ИнгоКарта», Ингосстрах Банк
Грейс-период всегда отсчитывается с 1 числа того месяца, когда клиент воспользовался кредиткой. Его длительность — 115 дней, ставка — 39%, лимит — от 30 тыс. руб. до 1 млн руб. Клиент получает бонусы «Привет, МИР!», а также кешбэк в размере 6%.
С карты разрешено снять 500 тыс. руб. за месяц, а за сутки — 250 тыс. руб. Клиент имеет право бесплатно обналичить до 50 тыс. руб. из своих личных средств. Если с карточки было снято больше денег, то добавится комиссия 1,5% (от 50 руб.).
Если клиент снимал с кредитки не свои средства, а деньги с лимита овердрафта, то ему придётся уплатить комиссию 4,9% и сверх этого ещё 490 руб. Банк обслуживает карту бесплатно. Ежемесячно надо уплачивать по 5% от размера задолженности по кредитке.

10 место: «Карта возможностей», ВТБ
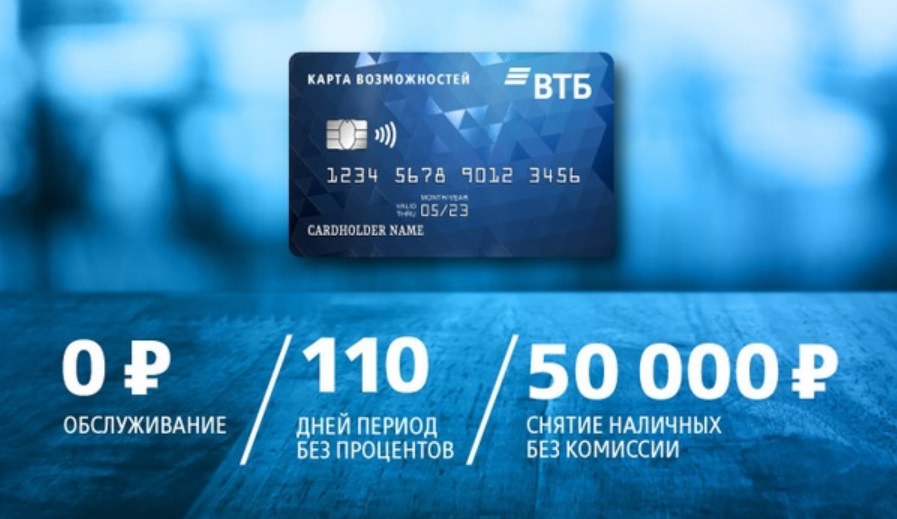
За обслуживание карточки деньги не взимаются. Её можно использовать бесплатно 110 дней. Лимит достигает 1 млн руб. Если держателю требуется погасить долги по кредиткам иных банков, то этот срок продлевается до 200 дней.
Сразу после получения кредитки (первые 30 дней) можно без комиссии снимать до 100 тыс. руб. наличными. Начиная с 31-го дня начисляется комиссия в размере 5,9% плюс 590 руб. Такую же комиссию придётся платить, если сумма превысила 100 тыс. руб.
«Карта возможностей» отличается «плавающей» процентной ставкой. При рефинансировании она составит 39,9%, а при снятии налички — 24,9%.
При совершении покупок проценты по ставке 9,9–24,9% разрешается платить только в течение первых 30 дней, а после 31-го дня — до 49,9–59,9%.
За покупки у партнёров ВТБ клиент получит кешбэк 50%, а за приобретение товаров из выбранных категорий — лишь 25% (не более 3000 руб.). Величина обязательной платы — 3% в месяц (рассчитывается в зависимости от долга).
Как правильно выбрать кредитную карту с льготным периодом
Следует вовремя возвращать долги по кредитке. Желательно успеть в течение льготного периода, тогда не придётся переплачивать проценты и комиссии. Чем длиннее грейс-период, тем удобнее будет клиенту погашать задолженности. Сумму долга можно разбить на мелкие платежи и вносить их по частям.
Рекомендуется выбирать кредитку с длинным грейс-периодом. Но важно помнить о нюансах:
- Если у карты большой льготный период, то без комиссии и процентов ею можно расплачиваться только с партнёрами банков. За другие операции с картой придётся платить проценты. Такое правило касается кредиток с увеличенным грейс-периодом.
- В любом случае каждый месяц необходимо вносить небольшую плату в счёт погашения долга. Это правило распространяется на все кредитные карты без исключения.

Выбирая кредитку, нужно обращать внимание не только на продолжительность беспроцентного срока, но и на остальные условия договора. Есть несколько точек отсчёта: льготный период может отсчитываться с момента заключения договора с банком, со дня первой покупки (операции по карте) или со следующего дня после выписки по счёту.
Банки выпускают кредитные карточки с грейс-периодами разных видов:
- Отсчёт с первой покупки — в течение грейс-периода (до 120 дней) надо вернуть всю сумму долга полностью. После этого беспроцентный период обнуляется и начинается заново. Такая карточка подходит для разовых дорогостоящих покупок.
- Отсчёт со дня, следующего после выписки по счёту — отличный вариант для многократных мелких покупок или ежедневных трат. Грейс-период короткий, но на карту начисляется кешбэк. Возвращать долг можно по частям в течение длительного времени. Беспроцентный срок не продлевается, но долги распределяются более равномерно.
- Отсчёт с момента подписания договора между банком и клиентом — первые 30 дней мелкие операции производятся без комиссии. Задолженность надо погашать как можно скорее.

Необходимо регулярно и в указанный срок вносить обязательные ежемесячные платежи. Не следует превышать лимиты на снятие и переводы денег, чтобы не возникало лишних трат. Все условия использования кредитной карточки прописаны в договоре: его нужно внимательно читать и запоминать все особенности.