

В современном мире кредитные карты стали не просто инструментом заёмных средств, а частью финансовой стратегии для многих людей. Они позволяют оптимизировать расходы, получать кешбэк, путешествовать со скидками или даже копить на крупные покупки. Однако разнообразие предложений на рынке может запутать даже опытного пользователя. Как выбрать карту, которая будет максимально выгодной? Мы подготовили рейтинг лучших кредитных карт и ключевые критерии, которые помогут принять взвешенное решение.
- О чем говорит рейтинг лучших кредитных карт и почему его важно учитывать
- Рейтинговая таблица ТОП-10 лучших кредитных карт
- Рейтинг ТОП-10 лучших кредитных карт
- 1 место: «Платинум» от Т-Банка
- 2 место: MTS CASHBACK от МТС Банка
- 3 место: «Год без процентов» от Альфа-Банка
- 4 место: «СберКарта МИР» от Сбербанка
- 5 место: Кредитная «Карта возможностей» от ВТБ
- 6 место: «Да!» от Синара Банка
- 7 место: «180 дней» от Газпромбанка
- 8 место: МТС Zero
- 9 место: «Универсальная кредитная карта» от Азиатско-Тихоокеанского Банка
- 10 место: «120 дней на максимум» от банка Уралсиб
- Основные критерии выбора кредитной карты
- Беспроцентный льготный период
- Снятие наличных
- Оформление онлайн без похода в банк
- Срочное получение
- Отсутствие проверок
- Доставка на дом
- Отзывы клиентов банка
- Наличие бонусов
- Практические рекомендации по выбору кредитной карты
О чем говорит рейтинг лучших кредитных карт и почему его важно учитывать
Рейтинг кредиток формируется на основе анализа условий, предоставляемых банками: размера процентных ставок, длительности льготного периода, доступности снятия наличных, бонусных программ и дополнительных услуг. Учёт таких рейтингов помогает избежать скрытых комиссий, переплат и выбрать продукт, соответствующий индивидуальным потребностям. Игнорирование этих данных может привести к заключению невыгодного договора, где преимущества карточки перекроются высокими процентами или ограничениями.
Рейтинговая таблица ТОП-10 лучших кредитных карт
| Название | Максимальный льготный период, дней | Процентная ставка |
| «Платинум» от Т-Банка | 120 | до 12% |
| MTS CASHBACK от МТС Банка | 60 | 23% |
| «Год без процентов» от Альфа-Банка | 365 | до 23% |
| «СберКарта МИР» от Сбербанка | 50 | до 23% |
| «Карта возможностей» от ВТБ | 100 | от 17% |
| «Да!» от Синара Банка | 55 | от 15% |
| «180 дней» от Газпромбанка | 180 | 19% |
| МТС Zero | 60 | 14,9% |
| «Универсальная кредитная карта» от Азиатско-Тихоокеанского банка | 56 | от 11,9% |
| «120 дней на максимум» от банка «Уралсиб» | 120 | 22% |
Рейтинг ТОП-10 лучших кредитных карт
1 место: «Платинум» от Т-Банка
Кредитка «Платинум» от Т-Банка занимает первое место в рейтинге благодаря сочетанию длительного льготного периода и выгодных дополнительных опций. Льготный период составляет до 120 дней, что позволяет заёмщикам беспроцентно пользоваться средствами почти четыре месяца. Процентная ставка после окончания грейс-периода — одна из самых низких на рынке, всего 12% годовых. Это делает карту привлекательной для тех, кто планирует крупные траты с возможностью постепенного погашения.
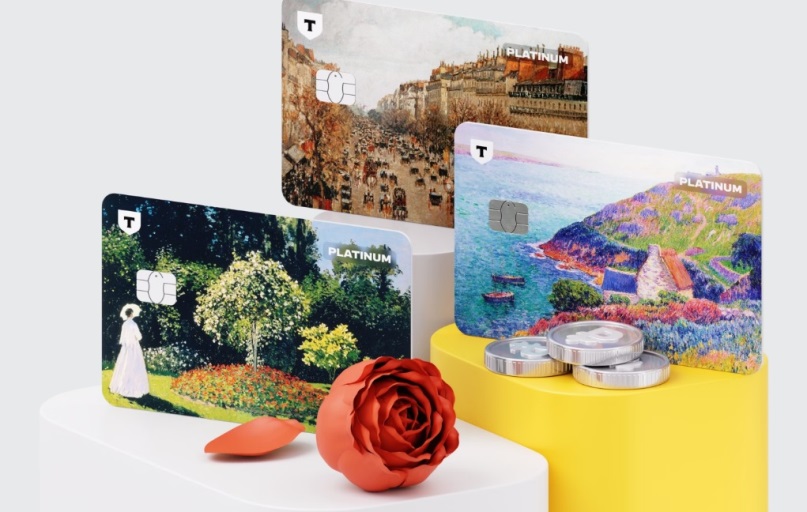
Среди преимуществ выделяется бесплатное страхование путешествий, которое покрывает медицинские расходы за рубежом, отмену или задержку рейса. Для активных пользователей предусмотрен повышенный кешбэк: 5% возврата средств при оплате топлива на АЗС-партнёрах и 7% в ресторанах. Дополнительные бонусы включают бесплатный доступ в бизнес-залы аэропортов и консьерж-сервис.
Однако карта имеет высокие требования к заёмщикам: для оформления требуется подтверждённый доход и идеальная кредитная история. Комиссия за снятие наличных — 3%, что выше среднего по рынку. «Платинум» подойдёт финансово дисциплинированным клиентам, которые часто путешествуют и готовы пользоваться премиальными услугами.
2 место: MTS CASHBACK от МТС Банка
MTS CASHBACK от МТС Банка — это идеальный выбор для тех, кто ценит скорость оформления и максимум кешбэка. Оформить можно за 10 минут через мобильное приложение банка, без визита в отделение. Льготный период длится 60 дней, а ставка после его окончания — 23% годовых.
Главное преимущество — кешбэк: до 10% за покупки у партнёров (включая магазины электроники, кафе и сервисы такси) и 1,5% за все остальные операции. Например, оплата мобильной связи и интернета МТС приносит 5% возврата. Карта также интегрирована с экосистемой МТС: баллы можно тратить на услуги оператора или выводить на счёт.
Недостатки: высокая комиссия за снятие наличных — 5,9%, а также ограниченный список партнёров для повышенного кешбэка. Карточка рекомендована активным пользователям услуг МТС и тем, кто предпочитает онлайн-шопинг.
3 место: «Год без процентов» от Альфа-Банка
Уникальное предложение Альфа-Банка — кредитная карта с льготным периодом 365 дней. Это рекордный срок, в течение которого клиент может пользоваться заёмными средствами без начисления процентов. После окончания грейс-периода ставка возрастает до 23%, что соответствует среднерыночным показателям.
Карточка подходит для крупных трат: например, ремонта, обучения или покупки техники. Важно учитывать, что для сохранения льготного периода необходимо вовремя вносить минимальный платёж. Дополнительные плюсы: бесплатное смс-информирование, возможность увеличения кредитного лимита до 1 млн рублей и кешбэк 1% на все операции.

Минусы: высокие требования к заёмщикам (требуется справка о доходах) и комиссия за снятие наличных — 4,9%. Карта оптимальна для тех, кто уверен, что сможет погасить задолженность в течение года.
4 место: «СберКарта МИР» от Сбербанка
«СберКарта МИР» — это надёжный вариант для пользователей, которые ценят стабильность и доступность. Пластик работает с национальной платёжной системой МИР, что гарантирует бесперебойное использование в России. Льготный период — до 50 дней, процентная ставка — от 21% годовых.
Кешбэк достигает 3% в категориях «Аптеки», «Кафе» и «Транспорт», а для клиентов с премиальными пакетами услуг («СберПрайм») возврат увеличивается до 10%. Карта легко привязывается к сервисам вроде «СберСпасибо», где баллы можно обменивать на скидки.
Ограничения: низкий кешбэк по сравнению с конкурентами и отсутствие страховок для путешествий.

Рекомендуется клиентам Сбербанка, которые хотят совместить кредитку с другими продуктами банка.
5 место: Кредитная «Карта возможностей» от ВТБ
«Карта возможностей» от ВТБ выделяется гибким кредитным лимитом, который можно увеличить с 300 тыс. до 1 млн рублей после полугода активного использования. Льготный период — 100 дней, ставка — от 17% годовых.
Кешбэк начисляется в баллах (1 балл = 1 рубль), которые можно тратить в маркетплейсе ВТБ на электронику, бытовую технику или услуги. Например, за покупки в категории «Развлечения» возвращается до 5% баллами. Кредитка также даёт доступ к спецпредложениям партнёров банка.
Недостатки: баллы кешбэка имеют ограниченный срок действия (6 месяцев), а для увеличения лимита требуется безупречная история платежей. Подходит тем, кто планирует постепенно наращивать кредитный лимит и готов активно использовать баллы.
6 место: «Да!» от Синара Банка
Карта «Да!» от Синара Банка ориентирована на путешественников. За бронирование отелей через партнёрские сервисы (например, booking.com) и покупку авиабилетов начисляется 5% кешбэка. Льготный период — 55 дней, ставка — от 15% годовых.
Дополнительные преимущества: бесплатная страховка для выезжающих за рубеж, включая покрытие медицинских расходов и потери багажа. Карточка также поддерживает технологию бесконтактной оплаты.
Минусы: повышенный кешбэк действует только на определённые категории, а для активации страховки требуется оплатить путёвку картой.
Идеальный выбор для тех, кто часто летает и хочет экономить на путешествиях.

7 место: «180 дней» от Газпромбанка
«180 дней» от Газпромбанка предлагает рекордный льготный период — полгода. Это позволяет разбить крупные траты (например, на ремонт или свадьбу) на несколько месяцев без переплат. Ставка после окончания грейс-периода — 19% годовых.
Дополнительные плюсы: бесплатное снятие наличных в банкоматах Газпромбанка, кешбэк 1% на все покупки. Для корпоративных клиентов банка доступны специальные условия.
Ограничения: низкий кешбэк и необходимость подтверждения дохода при оформлении.
Рекомендуется для тех, кому нужна длительная отсрочка платежа.
8 место: МТС Zero
МТС Zero — это решение для тех, кто часто снимает наличные. Ключевое преимущество — отсутствие комиссии за обналичивание в любых банкоматах мира. Льготный период — 60 дней, ставка — 14,9% годовых.

Кешбэк скромный — 1% на все операции, но карта компенсирует это простотой использования: оформить её можно онлайн, а для управления доступно мобильное приложение с функцией отслеживания расходов.
Недостатки: отсутствие страховок и бонусных программ. Подходит тем, кто ценит удобство снятия наличных без переплат.
9 место: «Универсальная кредитная карта» от Азиатско-Тихоокеанского Банка
Это редкий пример продукта, который сочетает низкую ставку (от 11,9%) и лояльные условия для клиентов с проблемной кредитной историей. Льготный период — 56 дней, кредитный лимит — до 500 тыс. рублей.
Преимущества: минимальные требования к документам (только паспорт), возможность реструктуризации долга. Кешбэк отсутствует, но низкая ставка компенсирует этот минус.
Карта рекомендуется тем, кто ищет недорогой кредит с простыми условиями оформления, даже при наличии прошлых просрочек.
10 место: «120 дней на максимум» от банка Уралсиб
Карта «120 дней на максимум» от Уралсиба предлагает льготный период до 120 дней и кешбэк 5% на топливо и продукты. Это делает её выгодной для повседневных трат. Ставка после грейс-периода — 22% годовых.
Дополнительные плюсы: бесплатная доставка курьером, смс-информирование без оплаты. Для активации повышенного кешбэка необходимо тратить от 20 тыс. рублей в месяц.
Минусы: ограниченный список АЗС-партнёров для кешбэка.
Подходит автомобилистам и тем, кто хочет экономить на ежедневных покупках.

Основные критерии выбора кредитной карты
Беспроцентный льготный период
Льготный период — это временной отрезок, в течение которого банк не начисляет проценты на потраченные средства при условии полного погашения долга до его окончания. Его длительность варьируется от 20 до 180 дней. Например, кредитка «180 дней» от Газпромбанка даёт полгода на возврат заёмных средств, что удобно для крупных покупок.
Однако важно помнить: если не уложиться в срок, проценты начислятся за весь период пользования деньгами, а не только за просроченные дни. Для регулярных трат оптимальны кредитки с грейс-периодом 50–120 дней, такие как «Платинум» от Т-Банка.
Снятие наличных
Большинство банков взимает комиссию за обналичивание средств — от 3 до 6%. Например, МТС Zero позволяет снимать наличные без комиссии в любых банкоматах, что редкость на рынке. Другие банки, как Альфа-Банк, предлагают льготные условия: снятие без процентов в пределах грейс-периода.
Частые операции с наличными могут спровоцировать проверку со стороны банка или сокращение кредитного лимита.
Оформление онлайн без похода в банк
Современные технологии позволяют оформить кредитку за несколько минут через приложение банка. Например, MTS CASHBACK от МТС Банка доступна после загрузки сканов паспорта и СНИЛС в мобильное приложение. Виртуальная карта мгновенно активируется, а физическую доставляют курьером. Это экономит время, но требует внимательности: нужно проверить, защищено ли соединение, также нельзя передавать данные третьим лицам.
Срочное получение
Некоторые банки предлагают мгновенный выпуск виртуальной кредитки после одобрения заявки. Например, «Карта возможностей» от ВТБ доступна в цифровом формате через 15 минут после оформления. Для экстренных случаев стоит искать банки с доставкой пластика в течение 1–2 дней, как «Уралсиб».

Срочность может ограничить выбор: не все продукты доступны для мгновенного выпуска.
Отсутствие проверок
Банки вроде Азиатско-Тихоокеанского предлагают кредитные карты без проверки кредитной истории и справок о доходах. Это упрощает оформление для фрилансеров или клиентов с испорченной репутацией. Такие карты часто имеют высокие ставки (от 25% годовых) и низкие лимиты. Но есть и исключения. Например, «Универсальная кредитная карта» от АТБ выдаётся даже при просрочках, но её ставка начинается от 11,9%, что ниже рынка.
Доставка на дом
Услуга доставки физической карты курьером избавляет от посещения отделения. Например, «СберКарта МИР» от Сбербанка привозится в удобное время, включая выходные. Некоторые банки взимают плату за доставку в отдалённые регионы, но чаще это бесплатно. Нужно уточнять детали при оформлении: сроки, необходимость личного присутствия для подписания документов.
Отзывы клиентов банка
Отзывы помогают оценить скрытые нюансы: качество службы поддержки, проблемы с блокировкой карт или начислением бонусов. Например, клиенты Синара Банка отмечают оперативность страховых выплат по карте «Да!», а пользователи МТС Zero жалуются на задержки кешбэка. Рекомендуется изучать мнения на независимых платформах (например, banki.ru) и обращать внимание на то, как банк реагирует на критику.
Наличие бонусов
Бонусные программы повышают выгоду от использования карты. Например, кешбэк 5% на топливо и продукты у «120 дней на максимум» от Уралсиба подходит для повседневных трат. Путешественникам пригодятся мили за покупки, как у карты «Да!» от Синара Банка, где 1 миля = 1 рубль. Важно уточнять условия начисления: минимальную сумму операций, ограничения по категориям, сроки обнуления баллов. Например, баллы «Карты возможностей» от ВТБ сгорают через 6 месяцев.
Каждый критерий требует индивидуальной оценки. Например, длинный льготный период бесполезен, если клиент не планирует крупные траты, а кешбэк на АЗС не актуален для тех, кто не водит авто. Стоит сопоставить свои привычки с условиями карты, чтобы избежать разочарований.
Практические рекомендации по выбору кредитной карты
Перед оформлением карты нужно оценить свои финансовые привычки. Если клиент часто совершает покупки в определённых категориях (например, кафе или АЗС), ему подойдет карта с повышенным кешбэком в этих сферах. Тем, кто планирует погашать задолженность в течение льготного периода, важна его длительность. Для путешественников ключевыми будут страховки и бонусы за бронирование.
Всегда изучайте условия договора: скрытые комиссии за SMS-уведомления или обслуживание могут нивелировать преимущества карты.
Кредитная карта — это удобный инструмент, который при грамотном использовании помогает управлять бюджетом. Представленный рейтинг и критерии выбора позволят найти оптимальный вариант, соответствующий потребностям клиента. Главное не только получить карту, но и использовать её осознанно, избегая долговой ловушки.