
Численность кредиток, выпускаемых российскими банками, увеличивается. Соответственно и просроченных задолженностей по этим финансовым инструментам становится больше. Поэтому владельцы карточек часто прибегают к процедуре рефинансирования, чтобы улучшить условия займа и снизить нагрузку на собственный бюджет.
- Почему важно учитывать рейтинг при выборе кредитки для рефинансирования
- Рейтинговая таблица ТОП-10 наилучших кредиток для проведения рефинансирования
- ТОП-10 кредитных карт для выполнения рефинансирования
- 1 место: Альфа-Банк «Целый год без %»
- 2 место: Т-Банк Tinkoff Platinum
- 3 место: ВТБ «Карта возможностей»
- 4 место: Совкомбанк «Халва»
- 5 место: Хоум Банк «120 дней без %»
- 6 место: ОТП Банк «120 дней без процентов»
- 7 место: Банк Уралсиб «120 дней на максимум»
- 8 место: Сбербанк Сберкарта
- 9 место: Авангард Airbonus Premium
- 10 место: Кредит Европа Банк Card Credit
- Чем кредитка для рефинансирования отличается от обычной
- В каких банках охотнее всего проводят рефинансирование по картам
- Варианты и особенности рефинансирования кредиток
- Выгодно ли рефинансировать кредитку: как посчитать
- Рекомендации по выбору кредитной карточки для рефинансирования
Почему важно учитывать рейтинг при выборе кредитки для рефинансирования
Рефинансирование — специальная банковская программа, в результате которой заемщик закрывает обязательства по действующему кредиту, получив более приемлемый в другом финучреждении. Такое решение принимают чаще всего в следующих ситуациях:
- заемщики сталкиваются с денежными трудностями (например, сокращение на работе и поиск новой), соответственно не могут своевременно оплатить запланированный платеж по кредиту, требуют уменьшения суммы ежемесячных выплат;
- на финансовом рынке появились новые продукты с более выгодными условиями: более продолжительный срок кредитования, значительно меньше банковский процент и ежемесячные платежи.

При этом разные финучреждения устанавливают свой процент от займа, максимальную сумму и период кредитования, срок льготного (беспроцентного) погашения займа.
Чтобы оформить новую кредитку с лучшими условиями для закрытия старой, по которой есть долг, рекомендуется изучить несколько предложений от разных компаний и выбрать продукт с наиболее подходящими условиями.
Рейтинговая таблица ТОП-10 наилучших кредиток для проведения рефинансирования
| Финучреждение | Кредитки | Лимит, руб. | Процентная ставка, % | Льготный период | |
| 1 | Альфа-Банк | Целый год без процентов | до 1000000 | 11,99–24,53 | 100 дн. |
| 2 | Т-Банк | Tinkoff Platinum | до 1000000 | 29,9–59,9 | 55 дн. |
| 3 | ВТБ | Карта возможностей | до 1000000 | 49,9–59,9 | 200 дн. |
| 4 | Совкомбанк | Халва | до 500000 | 0,0001 | До 3 лет |
| 5 | Хоум Банк | 120 дней без процентов | до 700000 | 25,56–34,83 | 4–18 мес. |
| 6 | Банк ОТП | 120 дней без % | до 1000000 | 39 | 120 дн. |
| 7 | Уралсиб банк | 120 дней на максимум | до 5000000 | 34,9–99,9 | 4 мес. |
| 8 | Сбербанк | Сберкарта | до 1000000 | 9,8–49,8 | 120 дн. |
| 9 | Авангард банк | Airbonus Premium | до 150000 | 15–30 | 50 дн. |
| 10 | Кредит Европа | Card Credit | до 600000 | 29,9 | 40 дн. |
ТОП-10 кредитных карт для выполнения рефинансирования
В России зарегистрировано большое количество финучреждений, выпускающих кредитные карты. Но со временем на рынке появляются новые более приемлемые предложения, предоставляющие возможность заемщикам закрыть имеющийся кредит за счет получения нового на более длительный срок и со сниженной ставкой. Ниже рассмотрены ТОП предложения разных финучреждений, позволяющие выгодно рефинансировать действующие займы.
1 место: Альфа-Банк «Целый год без %»
Инструмент позволяет закрывать крупные задолженности по старым кредиткам, но только оформленным в других финучреждениях.
Условия:
- до 100 дней без начисления процентов;
- максимальная сумма кредитования — 800 000 рублей.
2 место: Т-Банк Tinkoff Platinum
Инструмент с гибкими условиями. Предусмотрены дополнительные услуги для продления времени погашения займа без начисления процентов.
Условия:
- сумма займа — до 150 000 руб. (по номеру карточки), до 300 000 руб. (по реквизитам банковского счета);
- проценты не начисляются до 120 суток (базовый тариф), до 180 дней при использовании дополнительных услуг.
По данному продукту есть ограничение — перекредитование допускается один раз в течение года и только кредитками Т-Банка.
3 место: ВТБ «Карта возможностей»
Лучшая кредитная карта для рефинансирования других кредиток, позволяющая объединить все долги в одну задолженность.

Срок, в течение которого проценты не начисляются на остаток долга, составляет до 200 суток. Но предусмотрены следующие ограничения:
- закрытие не больше семи карточек одновременно;
- внесение через каждые 30 дней обязательного платежа.
4 место: Совкомбанк «Халва»
Совкомбанк предлагает оформить кредитку «Халва» клиентам, которые часто пользуются заемными средствами.
Особенности продукта:
- гибкий период беспроцентного пользования — от 6 месяцев до 2 лет;
- сумма займа — до 500 000 руб.

Продолжительность действия льготного срока зависит от количества покупок, совершенных потребителем.
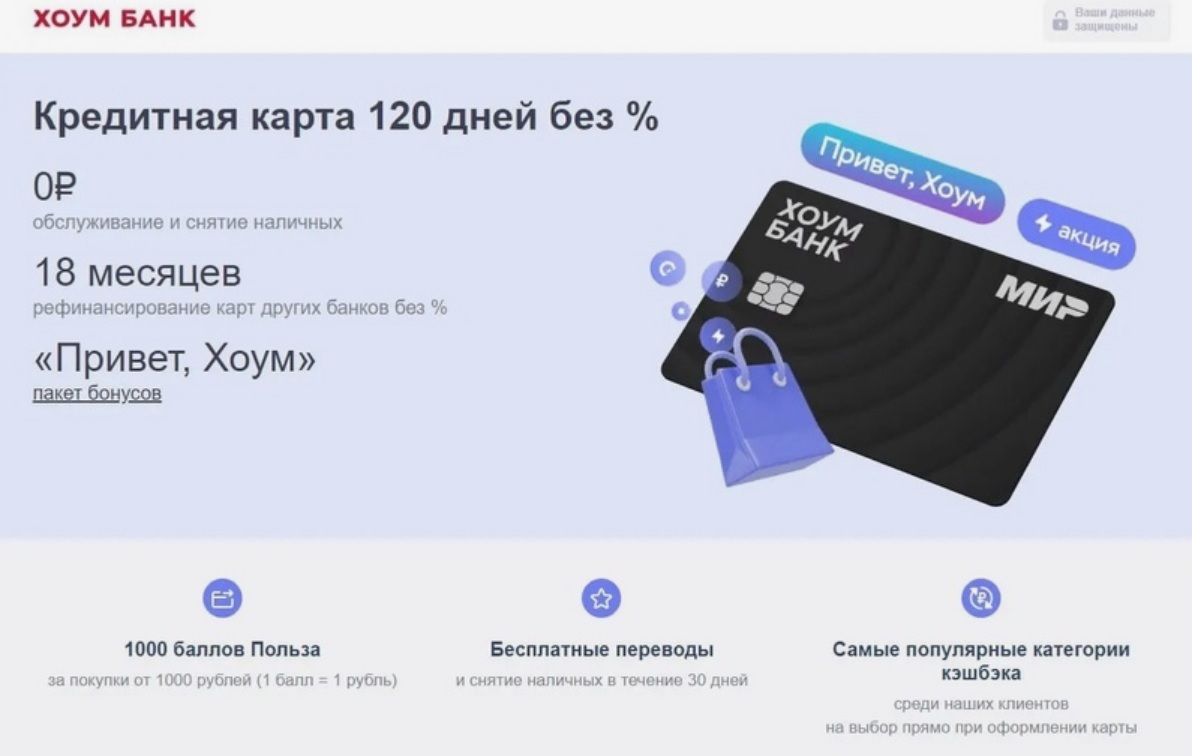
5 место: Хоум Банк «120 дней без %»
При оформлении первой карточки в течение 30 дней перекредитование предоставляется бесплатно, далее услуга платная:
- беспроцентный займ предоставляется на 4 месяца;
- далее стоимость кредита зависит от периода и составляет не менее 1% от остатка долга в месяц.
В течение года этим банковским продуктом клиент может воспользоваться 4 раза, но выгодной кредитка является первые 4 месяца.
6 место: ОТП Банк «120 дней без процентов»
Оформив такую кредитку, владелец получает возможность каждые 180 дней рефинансировать долг через интернет или мобильный банкинг:
- сумма операции — до 200 тыс. рублей;
- льготный срок — 120 дней.
Особенности предоставления заемных средств: клиент должен закрыть долг в любом другом финучреждении в течение 91 суток.
ОТП оставляет за собой право требовать с клиента документы, подтверждающие целевое использование заемных денежных средств.
7 место: Банк Уралсиб «120 дней на максимум»
Классическая кредитная карта с беспроцентным сроком 120 дней. За оформление и последующее обслуживание Уралсиб комиссию не взимает.
Условия кредитования:
- сумма — от 10 000 до 5 000 000 рублей;
- ставка по кредиту после окончания льготного времени — 34,9–99,9%.
Также плата не взимается за перевыпуск имеющейся карточки и выпуск дополнительной. Оформить кредитку можно дистанционно через ЛК на официальном сайте банка Уралсиб, в том числе с доставкой курьером на адрес. При оформлении в отделении банковскую карту предоставляют владельцу в тот же день.
8 место: Сбербанк Сберкарта
Сберкарта хорошо подходит для молодых людей, еще не имеющих кредитной истории, так как продукт доступен клиентам от 18 лет. Оформление и обслуживание предоставляется бесплатно. Проценты не начисляются на остаточную задолженность в течение первых 120 суток использования заемных денег. Ограничение по выдаче займа — 1 млн руб.
Заказать выпуск карточки можно удаленно через официальный сайт Сбербанка. Ставка по завершению беспроцентного срока кредитования — 49,8%.
9 место: Авангард Airbonus Premium
Финучреждение предлагает премиальный продукт под 12–40%, размер комиссии зависит от непрерывности долговых обязательств. Плата за выпуск пластика не взимается. Оформить могут физические лица от 19 до 65 лет. Размер заемных средств — от 50 тыс. руб., первые 50 суток комиссия не начисляется.
10 место: Кредит Европа Банк Card Credit
Еще одно хорошее предложение для перекредитования:
- максимальный лимит — 600 000 рублей;
- без начисления ставки — 40 дней;
- после прекращения льгот — 29,9%.

Заявку можно подать онлайн на сайте компании, выпуск и обслуживание бесплатное.
Чем кредитка для рефинансирования отличается от обычной
Программы, позволяющие рефинансировать незакрытые займы, одновременно сохраняют действие льготного времени пользования заемными деньгами. Как правило, такая функция доступна чаще всего один раз на протяжении года и действует более 100 дней. А для закрытия действующей карты финучреждения дают пользователям до 95 дней. При этом важно учитывать, что такая процедура занимает до 45 суток.
Стандартные карты также используют для выполнения незакрытых финансовых обязательств. Но в этом случае предусматривается обычный денежный перевод с одного счета на другой, в том числе другой банк, за который чаще всего взимается установленная комиссия.
Преимущество использования карты, специально предназначенной для выполнения пользователем долговых обязанностей, в том, что такой инструмент позволяет увеличить время погашения займа и не выплачивать комиссию в течение нескольких месяцев, предоставляемых финучреждением.

В каких банках охотнее всего проводят рефинансирование по картам
По мнению экспертов и положительным отзывам пользователей кредиток, в 2025 году рекомендуется обращаться в следующие банковские структуры:
- Сбербанк — крупнейшая финансовая организация в РФ, предлагающая физлицам программы по займам с минимальными комиссиями и конкурентными ставками;
- ВТБ предусмотрел низкие ставки, в том числе возможность поменять валюту долга;
- Альфа-Банк быстро рассматривает заявки, имеет выгодные предложения рефинансирования долгов по займам;
- Т-Банк предъявляет минимальные требования к заемщикам, желающим рефинансировать имеющийся долг, быстро обрабатывает онлайн-заявки;
- в Совкомбанке также доступные программы кредитования для разных категорий потребителей;
- Уралсиб предоставляет клиентам специальные продукты, чтобы закрыть имеющуюся задолженность на выгодных условиях;
- Почта Банк предоставляет займы без поручителей, конкурентные предложения для погашения старых долговых обязательств;
- Открытие — банковское учреждение предлагает потребителям прозрачные условия кредитования с низкими процентными ставками;
- МТС — еще одна компания, которая предоставляет кредитным должникам перекрыть старые задолженности на выгодных условиях;
- РТС — финучреждение предоставляет каждому клиенту персональные условия кредитования, в том числе с целью погасить имеющиеся долги по банковским карточкам.
В перечень вошли финансовые организации, наиболее популярные и надежные в России, которые предлагают рефинансировать старые задолженности с максимальной выгодой для заемщиков.
Варианты и особенности рефинансирования кредиток
Чтобы закрыть действующий кредит, банки предлагают клиентам разные программы, например, потребительские займы и специальные кредитные карточки.
Целевой потребительский заем предоставляет возможность одновременно закрывать несколько, в том числе по стандартным пластиковым картам.
Специальные карты, предназначенные для перекредитования, позволяют также погасить долг по нескольким карточкам, но в пределах установленного лимита. Основная выгода — сохранение льготного времени предоставления займа, на протяжении которого не начисляются проценты.
Выгодно ли рефинансировать кредитку: как посчитать
Если по новым условиям кредитования процентная ставка ниже, тогда однозначно заемщику выгодно погасить старую задолженность за счет взятия нового кредита. Как правило, на имеющийся долг ежемесячно начисляются проценты. А если его закрыть, оформив новую карту с продолжительным льготным периодом, можно существенно снизить общую сумму финансовых обязательств, так как в течение этого периода банк не взимает проценты.
Чтобы просчитать выгодность перекредитования, рекомендуется воспользоваться специальным онлайн-калькулятором на сайте финансовой организации, которая представляет продукт.
Рекомендации по выбору кредитной карточки для рефинансирования
Выбирая для перекредитования новую карту, потребителям нужно учитывать следующие параметры:
- стоимость оформления и дальнейшего обслуживания;
- размер начисляемых процентов;
- дополнительные платежи за перевод средств, страховку и прочие.

Стоит отдавать предпочтение программам перекредитования известных, надежных и лицензированных банков, наиболее востребованных на российском рынке.
Рефинансирование — востребованная услуга среди российского населения. Она позволяет мгновенно закрыть старый долг в банке за счет получения нового займа, но на выгодных условиях. При этом по новой кредитке заемщик получает возможность погашать задолженность без начисления банковских процентов в течение установленного льготного периода. Главное, правильно выбрать финучреждение для кредитования и сам финансовый инструмент, чтобы не пришлось переплачивать.