
25 ноября 2024 г.
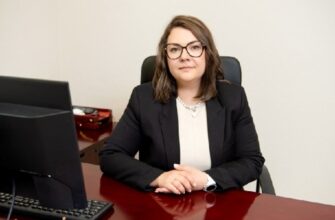
Желание каждого работающего и зарабатывающего человека — сохранить и приумножить свои сбережения. Финансовые организации обещают заманчивые ставки по вкладам. Как подобрать сберегательный продукт и остаться в плюсе? Спросили у Ирины Бормотовой, заместителя руководителя Абсолют Банка в Екатеринбурге.

Fin-rating: Ирина, расскажите об основных правилах эффективного сохранения и приумножения средств в период высоких ставок?
Ирина Бормотова: Свободные деньги должны приносить прибыль. Для этого их размещают в банках под процент. Но действовать нужно грамотно. В качестве примера правильного финансового поведения гражданина можно привести разделение свободных средств на несколько частей.
Первая часть уходит на бытовые нужды. Кладем на накопительный счет. Вторая — сбережения в среднесрочной перспективе. Вклад открывается на полгода. Третья часть — это деньги, которые передаются на депозит в банке до года или в обезличенные металлические счета.
F.: Какие варианты распределения свободных денежных средств вы рекомендуете?
И.Б.: Кроме деления указанными мною тремя способами, предлагается и альтернативный вариант. Если владелец денежных средств не хочет делить сбережения, он оформляет депозит сроком на полгода и кладет туда всю сумму. По этому банковскому продукту в настоящее время клиенты получают неплохой доход.
F.: Какие типы вкладов предлагаются вашим банком и как выбрать оптимальный срок депозита?
И.Б.: В Абсолют Банке пользуется популярностью среди населения вклад «Абсолютный ПЛЮС» на полгода с процентной ставкой 24% годовых. Есть и другой не менее востребованный вклад, который называется «Абсолютный максимум+» — на аналогичный срок, под 22% годовых.
В рамках этого вклада действует полезная опция — это возможность самостоятельного выбора даты завершения договора. Подойдет клиентам, которым деньги нужны к определенной дате и стандартные сроки от 3 до 12 месяцев не подходят.
F.: Можно ли снять деньги с классического депозита раньше срока и что произойдет с процентами?
И.Б.: Правило грамотного финансового поведения человека, у которого в наличии свободные активы, — ответственно подойти к вопросу их размещения. При оформлении классического депозита раньше его закрывать нельзя. Клиент подписывает договор, где указаны все условия. При досрочном закрытии проценты сгорают.
F.: Расскажите о вкладе «Абсолютный ПЛЮС»: особенности, условия и какие ставки действуют?
И.Б.: Вклад популярен среди населения. Приветственная ставка составляет 24% при открытии вклада на полгода. Этот продукт доступен только для новых клиентов, у которых на протяжении последних трех месяцев не было открытых сберегательных продуктов в нашем банке. Больше одного такого вклада оформить нельзя. Минимальная сумма для открытия — 10 000 рублей, максимальная — 5 000 000.
F.: Как работает Накопительный счет ПЛЮС и как начисляются проценты на остаток?
И.Б.: Для приумножения дохода необходимо откладывать деньги на постоянной основе. Получили заработную плату, часть отнесли на счет в банк. В этом случае рекомендую отдавать предпочтение накопительному счету.
Минимальный порог составляет 500 рублей. Счет пополняемый. Также клиент вправе частично снять с него деньги. Начисление процентов происходит на минимальный остаток, и это важно понимать. На практике с данным вопросом возникают проблемы, так как клиенты неверно толкуют условия.
Например, после получения заработной платы клиент приходит в банк и кладет на свой счет 10 000. Через 7 дней снимает 3000, но в этот же день их положили обратно. В этой ситуации процент начисляется на минимальную сумму, лежащую на счете в течение месяца. То есть на 7000, но никак не на 10 000. Здесь ставка составляет 21%. Это максимальный показатель.
F.: Почему выгодно сочетать депозиты с накопительными счетами?
И.Б.: Некоторые клиенты одновременно оформляют депозит «Абсолютный ПЛЮС» или «Абсолютный максимум+» и Накопительный счет ПЛЮС. В ситуации, когда срочно нужны деньги, их выводят с накопительного счета, чтобы не сгорели проценты в классических депозитах. В общем, клиент имеет возможность оценить, что выгоднее в этой ситуации, и грамотно распорядиться имеющимися финансами.
F.: Какие советы вы можете дать по выбору банка для открытия вклада?
И.Б.: Некоторые банки предлагают очень высокие процентные ставки по вкладам. Почему на них не всегда стоит ориентироваться? Зачастую заявленная цифра — всего лишь маркетинговый ход, и далеко не все клиенты об этом знают. Например, бывает так: указанный в рекламе процент по вкладу актуален лишь при соблюдении ряда условий. Это может быть оформление зарплатной карты в этом же банке или подписка на дополнительные услуги. В реальности клиента ничего из этого не интересует — он пришел открыть вклад, увидев заманчивую рекламу.
Советую обращать внимание на финансовые учреждения, работающие как онлайн, так и офлайн. Это весомый плюс, когда клиент может лично пообщаться с менеджером, который объяснит особенности банковских продуктов доступным языком и поможет выбрать предложение, лучше всего соответствующее запросу.
F.: Какие дополнительные сервисы и преимущества предлагает Абсолют Банк своим клиентам?
И.Б.: Наши сотрудники отлично понимают, зачем пришел клиент, поэтому мы не навязываем никаких дополнительных услуг. От их наличия или отсутствия в договоре размер процентной ставки и другие условия вклада не меняются.
Мы знаем, как важен индивидуальный подход, поэтому при подборе сберегательного продукта ориентируемся на потребности конкретного клиента.
Наши клиенты могут открыть счета и другие виды финансовых продуктов в нашем офисе. Также получить необходимую информацию и консультацию по всем интересующим продуктам можно по телефону.